风险预警
今年一季度全国水产品市场交易活跃,价格同比上涨6.86%
发表时间: 2018-05-11 16:42:00
2018年全国水产品市场开局良好,渔业转型升级步伐加快,消费需求强劲,后期市场行情看涨。
一、水产品市场供需两旺,近半数产品涨价
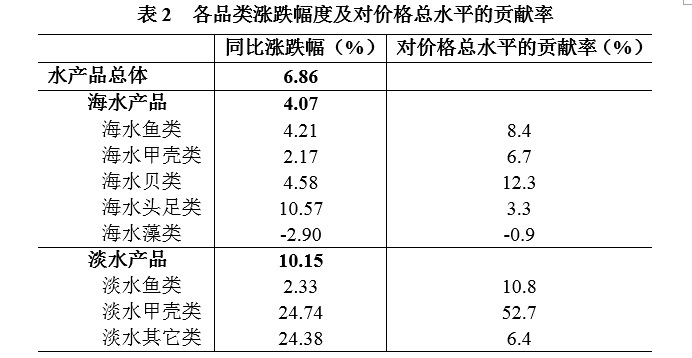
据可对比的58家水产品批发市场成交情况统计,2018年一季度全国累计成交水产品325.58万吨,金额676.37亿元,同比增长1.97%和3.89%。据对全国80家水产品批发市场成交情况统计,水产品综合平均价格明显上升,达6.86%。监测的49个品种中,28个品种涨价占57.14%,其中,贻贝和蛙等价格同比上涨超50%;15个品种跌价,跌幅较大的有鲍鱼、南美白对虾等,均在10%以上;6个品种价格稳定,涨跌在1%以内(表1)。在8大类监测品种中,只有海藻类产品同比跌价,其他品类均涨价(表2)。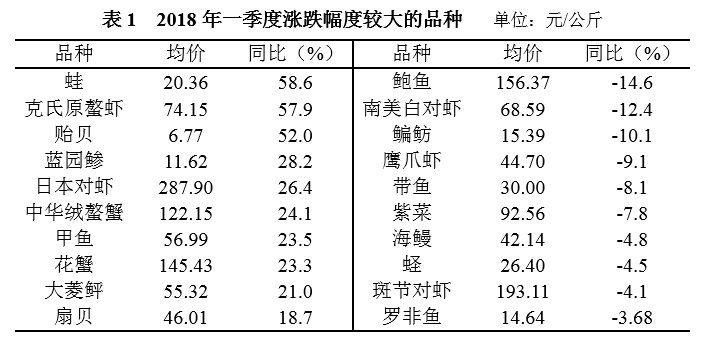
 二、受基数影响,淡水产品涨幅超过海水产品
今年一季度淡水产品价格受去年一季度基数过低影响,均有较大涨幅,同比上升10.15%,明显高于海水产品的4.07%。淡水产品价格指数达到近三年来最高值111.25,在海、淡水产品价格同向增长的拉动下,水产品价格指数也达到最高值115.76。 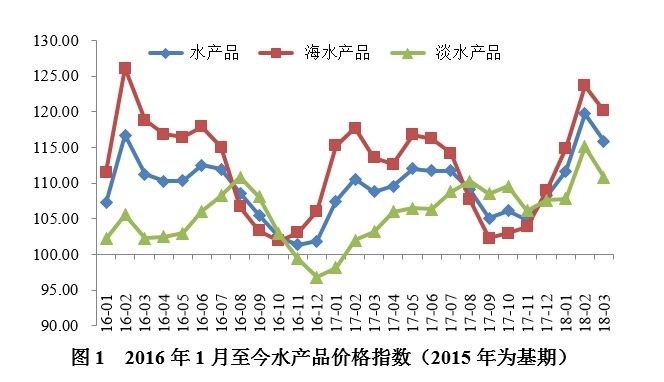 三、海水产品价格总体上涨,内部品种间差异较大
一季度海产品价格同比上涨4.07%,其中1、2、3月环比分别上涨5.43%和7.59%以及下跌2.85%。鱼类、甲壳类、贝类、头足类价格同比上涨4.21%、2.17%、4.58%和10.57%,藻类价格下跌2.90%。
(一)海水鱼类价格整体走高
受年初强冷空气频繁的影响,海水鱼到港鲜鱼货源偏紧,多数品种价格上涨,涨幅基本在5%以上。蓝圆鲹(11.62元/公斤)、银鲳(132.03元/公斤)和小黄鱼(77.47元/公斤)价格涨幅较大,上涨28.21%、9.88%和9.45%。很多大菱鲆养殖户因前几年行情低迷,转养其他替代产品或压缩养殖量,养殖规模和产量自2014年以来逐渐下行,但同时消费市场缓慢复苏,一季度大菱鲆价格(55.32元/公斤)上涨21.02%。
(二)海水甲壳类价格涨跌参半
受多个主产区虾病泛滥、病虾集中上市影响,多数虾类产品价格下行。南美白对虾(68.59元/公斤)、斑节对虾(193.11元/公斤)和鹰爪虾(44.70元/公斤)价格同比下跌12.42%、4.15%和9.06%。4月1日起,东海海域进入抱卵梭子蟹和幼梭子蟹禁捕期,对蟹类产品的预期消费减少提升了当期价格。梭子蟹(170.00元/公斤)和花蟹(145.43元/公斤)价格同比上涨11.93%和23.25%。
四、支撑价格上涨的主要因素
水产品价格上升是多方面因素叠加的结果。其一,年初多个省市经历低温雨雪冰冻天气过程,影响了部分养殖品种的投苗和成活率,一定程度上助推了涨价。其二,国家对环保持续高压,水产养殖取缔、拆除、封填、禁养、限养活动如火如荼,对即将进入投苗生产旺季的养殖业造成冲击。其三,养殖饲料的主要原料鱼粉和豆粕价格自去年10月以来连续上涨,分别从1.05万元/吨上涨至1.4万元/吨和从2900元/吨上涨至3100元/吨,对终端水产品形成压力。其四,随着我国经济发展和人们生活水平提高,消费者对水产品特别是优质、高端产品的需求不断递进,成为涨价的重要支撑因素。今年1—2月,我国水产品进口量只增长0.1%,而进口额却增长32.3%,从量、额极不对称的增长幅度可看出,进口水产品价格增长迅速,高端高值水产品进口显著增加。
五、走势预测
现渔业减船转产任务持续推进,长江、黄河等四大流域禁渔期制度基本建立,随着禁养限养和养殖区的划定,养殖规模或有缩减,提升了水产品涨价预期。目前,一些地区在生产投苗旺季开展锅炉拆除、改造等活动,既影响了温室和工厂化养殖生产,还对后期苗种供应造成压力。近期中美贸易摩擦不断,我国决定对美国大豆加征25%关税,豆粕作为重要饲料原料,其价格上升也会对终端水产品价格波动产生影响。总之,在环保压力持续和饲料成本上升的双重驱动下,今年水产品市场价格仍有进一步上扬空间。(来源:中国水产养殖信息网)
一、水产品市场供需两旺,近半数产品涨价
据可对比的58家水产品批发市场成交情况统计,2018年一季度全国累计成交水产品325.58万吨,金额676.37亿元,同比增长1.97%和3.89%。据对全国80家水产品批发市场成交情况统计,水产品综合平均价格明显上升,达6.86%。监测的49个品种中,28个品种涨价占57.14%,其中,贻贝和蛙等价格同比上涨超50%;15个品种跌价,跌幅较大的有鲍鱼、南美白对虾等,均在10%以上;6个品种价格稳定,涨跌在1%以内(表1)。在8大类监测品种中,只有海藻类产品同比跌价,其他品类均涨价(表2)。
今年一季度淡水产品价格受去年一季度基数过低影响,均有较大涨幅,同比上升10.15%,明显高于海水产品的4.07%。淡水产品价格指数达到近三年来最高值111.25,在海、淡水产品价格同向增长的拉动下,水产品价格指数也达到最高值115.76。
一季度海产品价格同比上涨4.07%,其中1、2、3月环比分别上涨5.43%和7.59%以及下跌2.85%。鱼类、甲壳类、贝类、头足类价格同比上涨4.21%、2.17%、4.58%和10.57%,藻类价格下跌2.90%。
(一)海水鱼类价格整体走高
受年初强冷空气频繁的影响,海水鱼到港鲜鱼货源偏紧,多数品种价格上涨,涨幅基本在5%以上。蓝圆鲹(11.62元/公斤)、银鲳(132.03元/公斤)和小黄鱼(77.47元/公斤)价格涨幅较大,上涨28.21%、9.88%和9.45%。很多大菱鲆养殖户因前几年行情低迷,转养其他替代产品或压缩养殖量,养殖规模和产量自2014年以来逐渐下行,但同时消费市场缓慢复苏,一季度大菱鲆价格(55.32元/公斤)上涨21.02%。
(二)海水甲壳类价格涨跌参半
受多个主产区虾病泛滥、病虾集中上市影响,多数虾类产品价格下行。南美白对虾(68.59元/公斤)、斑节对虾(193.11元/公斤)和鹰爪虾(44.70元/公斤)价格同比下跌12.42%、4.15%和9.06%。4月1日起,东海海域进入抱卵梭子蟹和幼梭子蟹禁捕期,对蟹类产品的预期消费减少提升了当期价格。梭子蟹(170.00元/公斤)和花蟹(145.43元/公斤)价格同比上涨11.93%和23.25%。
四、支撑价格上涨的主要因素
水产品价格上升是多方面因素叠加的结果。其一,年初多个省市经历低温雨雪冰冻天气过程,影响了部分养殖品种的投苗和成活率,一定程度上助推了涨价。其二,国家对环保持续高压,水产养殖取缔、拆除、封填、禁养、限养活动如火如荼,对即将进入投苗生产旺季的养殖业造成冲击。其三,养殖饲料的主要原料鱼粉和豆粕价格自去年10月以来连续上涨,分别从1.05万元/吨上涨至1.4万元/吨和从2900元/吨上涨至3100元/吨,对终端水产品形成压力。其四,随着我国经济发展和人们生活水平提高,消费者对水产品特别是优质、高端产品的需求不断递进,成为涨价的重要支撑因素。今年1—2月,我国水产品进口量只增长0.1%,而进口额却增长32.3%,从量、额极不对称的增长幅度可看出,进口水产品价格增长迅速,高端高值水产品进口显著增加。
五、走势预测
现渔业减船转产任务持续推进,长江、黄河等四大流域禁渔期制度基本建立,随着禁养限养和养殖区的划定,养殖规模或有缩减,提升了水产品涨价预期。目前,一些地区在生产投苗旺季开展锅炉拆除、改造等活动,既影响了温室和工厂化养殖生产,还对后期苗种供应造成压力。近期中美贸易摩擦不断,我国决定对美国大豆加征25%关税,豆粕作为重要饲料原料,其价格上升也会对终端水产品价格波动产生影响。总之,在环保压力持续和饲料成本上升的双重驱动下,今年水产品市场价格仍有进一步上扬空间。(来源:中国水产养殖信息网)