风险预警
我国对美水产品贸易竞争力分析
发表时间: 2019-09-17 15:12:00
改革开放40年来,随着水产品产量快速增长,中国在全球水产品贸易的地位不断上升,1978年我国水产品国际贸易量占全球的比重仅0.18%,2016年已提升至10.49%。美国是中国重要的水产品出口市场之一,整体保持了较快的增长势头。2017年,我国出口美国水产品55.4万吨、金额32.21亿美元,分别占出口总量、额的12.77%和15.23%,占美国市场份额12.41%。然而,随着国内渔业生产成本的上升,以及面临外部同质竞争压力,中国对美水产品贸易竞争力可能发生了变化。加上国内渔业主要矛盾转换和中美贸易摩擦,需重新考量中国对美水产品贸易战略。为此,本文通过测算2002-2016年中国对美水产品贸易竞争力,分析中国水产品贸易竞争力大小及变化趋势,结合渔业生态优先的要求和中美贸易摩擦,提出优化对美水产品贸易战略的建议。
一、中美水产品供给及水产品贸易基本情况
(一)中美水产品供给
我国水产品供给以养殖产品为主。为增加供给和解决吃鱼难问题,中国在1986年确定了“以养为主,养捕加并举”的渔业发展方针,水产养殖业获得快速发展,已占供给主导地位。2017年,中国水产品产量6445.33万吨,其中养殖产量4905.99万吨占76.12%,水产品国际贸易获得了一定发展,但也面临新的挑战。一方面,由于水产养殖的大力发展和居民生活水平的提高,水产品消费已由“吃鱼难”变为“吃好鱼”,呈现高质量消费现象;另一方面,因水产养殖的长期粗放式发展以及海洋的过度捕捞,资源环境压力逐渐增大。
美国海岸线漫长,近海等海洋渔业资源丰富,水产品供给以海洋捕捞产品为主,养殖产量和淡水产品产量及其比重较低。据FAO统计,2016年美国水产品产量592.90万吨,其中捕捞产量493.10万吨占91.73%,且以海洋捕捞为主,淡水产品仅82.66万吨占13.94%。在海洋捕捞产量中,鱼类比重最大占76.30%,其次是贝类软体动物占11.10%。相比于中国,美国甲壳类产量呈上升趋势,2016年同比上升了71.79%。尽管美国在水产养殖上不占比较优势,但从2014年同比下降1.82%后,近几年一直呈上升趋势,2016年水产养殖产量上升4.31%。此外,进口是美国水产品供给的一个重要来源和方式,特别是对虾、罗非鱼等品种对外依赖度非常高,2016年美国进口水产品273.30万吨,是国内产量的46%以上,远高于世界平均水平,也高于我国11.11%的水平。
(二)美国是中国重要的水产品出口市场
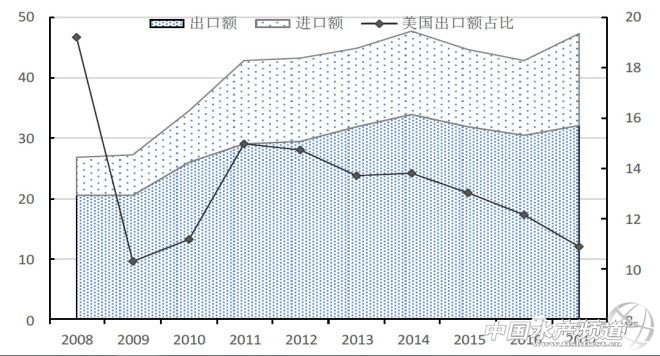
图1 2008-2017年中国对美水产品进出口与市场份额变化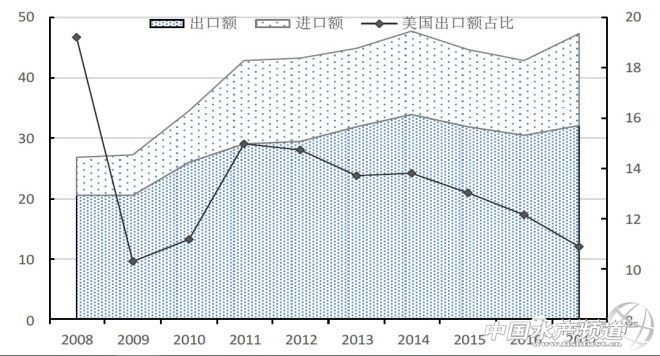 2008年以来,中美水产品贸易整体呈上升趋势,中国一直处于顺差但近年趋于收窄,出口和进口波动上升。2008-2017年,中国对美国水产品进、出口额分别由6.35亿美元上升至15.05亿美元,20.49亿美元上涨至32.21亿美元,年均增长10.06%和5.15%。2017年出口55.43万吨、金额32.21亿美元,较2008年增长12.25%和57.18%,但2017年对美水产品出口额占水产品总出口的比重要比2008年下降约10个百分点,只有10.88%,且今年一直呈下降趋势。这意味着美国作为中国重要的水产品市场地位在下降,可能与对美水产品竞争力变化有关。
(三)中国对美水产品出口以养殖产品和来进料加工方式为主
对美水产品出口超过万吨的品种有对虾、罗非鱼、鳕鱼、墨鱼及鱿鱼、大麻哈鱼、蟹、金枪鱼和扇贝等,主要为国内养殖产品和用于来进料加工的海洋捕捞鱼类。其中来进料加工主要分布在山东、辽宁、江苏、福建、广东等沿海省份。在进口方面,2017年为53.29 万吨、金额15.05亿美元,较2009年增长38.52%和125.86%。主要品种有大麻哈鱼、鳕鱼、比目鱼、鱼粉、鳌龙虾、蟹、墨鱼及鱿鱼和龙虾等,基本上为捕捞品种,其产值占美国渔业产值的主要部分。可见,中国主要出口品种为大宗淡水产品和来进料加工的捕捞品种,进口以海洋捕捞和高价值水产品为主,有利于发挥各自的水产品优势。
二、中国对美水产品贸易竞争力测算与分析
(一)资源禀赋系数
(1)中国具有丰裕的水产资源禀赋。自加入WTO以来,中国水产品资源禀赋系数始终维持在2以上,这意味着我国具有丰裕的水产品资源,在水产贸易中拥有一定的资源禀赋优势。主要体现为:一是中国地处亚欧大陆东部,太平洋西岸,海岸线总长1.8万多公里,海域面积300万平方公里,海洋渔业资源丰富;二是中国内陆河流、湖泊等淡水资源充足,为水产养殖发展奠定了坚实基础;三是中国渔业劳动力充足,且较发达国家有劳动力成本优势,较发展中国家有素质优势,这对提高水产品加工业的竞争力具有重要作用。
(2)中国水产品竞争力呈下降趋势。近年来,主要受粗放式发展影响,高密度养殖和过度捕捞导致中国所承受的渔业资源以及环境压力越来越大,中国水产品资源禀赋优势呈递减趋势,年下降率达7.22%。
(3)与其他国家相比,资源禀赋优势有高有低。相对于美国、俄罗斯、日本等国,中国具有明显的资源禀赋优势,特别是一直远高于美国的资源禀赋系数,表明中国对美水产品贸易有利于资源优势的发挥,其可能主要体现在养殖水域丰裕、劳动力成本较低等方面。但与南美洲的秘鲁以及东南亚的越南、菲律宾、印尼等国相比,在资源禀赋方面有较大差距,考虑到中美贸易摩擦及对中国水产品替代性较强,这些国家是未来对美水产贸易中应关注的竞争对手。
(二)显示性比较优势
入世以来,中国对美国出口水产品在鲜活冷藏冻腌制甲壳软体动物类上不具优势,在鲜活冷藏及冻鱼类方面优势不明显,在干腌熏鱼类、鱼类制品、甲壳软体类制品方面具有明显优势:
(1)在鲜活冷藏及冻鱼类(034)方面,中国对美国始终保持中度、较强的竞争力。美国对034类水产品需求较大,每年进口额比重都维持在30%以上。美国从中国进口的水产品中,以034类水产品的比重最大,从2002年的43.57%上升到2016年的56.47%,年均增长1.87%。
(2)在干腌熏鱼类(035)方面,除少数年份,RCA指数均大于1.25,显示中国这类水产品具有较强的贸易竞争力。其原因,主要是在美国市场上,相对于泰国、挪威、智利以及加拿大等国,中国035类水产品单价最低,2016年仅为4.3美元/kg,而印度035类水产品尽管在初期单价较低,但近几年价格上涨速度较快,已超过中国售价。
(3)在鲜活冷藏冻腌制甲壳软体动物类(036)方面,中国自2002年以来,其贸易竞争力一直处于较低水平。尽管相对于众多竞争对手,中国始终保持价格优势,但在美国水产品进口市场中,036类水产品所占市场份额呈下降趋势,从2002年44.38%降至2016年37.96%,年均下降1.11%。
(4)在鱼类制品(0371)方面,中国对美国贸易竞争力整体上呈现上升趋势,即从初期的竞争力弱变为后期的竞争力极强。究其原因,是比加拿大等发达国家有一定的价格及资源优势,而比印度、泰国等国又因中国水产品加工能力的提升带动了竞争力的增强。
(5)在甲壳软体类制品(0372)方面,中国对美国的贸易竞争力始终维持在较强竞争力之上。一方面是中国所处地理位置的原因,使其拥有丰富的甲壳类和软体动物资源,据世界渔业和水产养殖状况报告显示,2016年各大洲主要食用鱼类组的养殖产量中,亚洲甲壳类和软体动物产量占总产量91.56%,丰富的甲壳类和软体动物类资源为甲壳软体类制品提供了充足原料。此外,水产加工水平能力提升也是其竞争力提高的一个重要原因。
(三)贸易竞争力指数
从表3来看,近几年加拿大、印度、越南、智利、印尼、泰国、挪威及日本等国在美国水产品进口市场上占有相当大的份额,其中2015-2017年间,加拿大在美国水产品进口市场份额比重甚至超过了中国。
表3 2013-2017年美国水产品主要进口市场份额比重
自2002年以来,我国贸易竞争力指数始终保持在0.4322以上(如表4),表明中国对美水产品出口具有较强竞争力。但除日本、加拿大等少数发达国家外,与印度、越南、智利、印尼、泰国等国相比,中国对美水产品贸易竞争力指数普遍较低,这些国家对美贸易竞争力指数均在0.7以上。一方面由于饮食、习俗等原因,这些国家多为水产品出口国,进口水产品较少;另一方面,越南、印尼等国近年来劳动密集型加工产业发展迅速,尤其是越南,对中国劳动密集型加工的水产品替代性很强。同时,与资源禀赋系数反映的结果一致,我国贸易竞争力指数快速下降的趋势可能验证了中国水产品竞争力下降的事实。因此,作为世界上最大的水产品出口国,中国在水产业发展方面还存在很大的提升与巩固空间,为此,中国在谋求水产贸易发展增量的同时,还应重点关注提高水产品竞争力。
表4 2002-2016年美国水产品主要进口市场贸易竞争力指数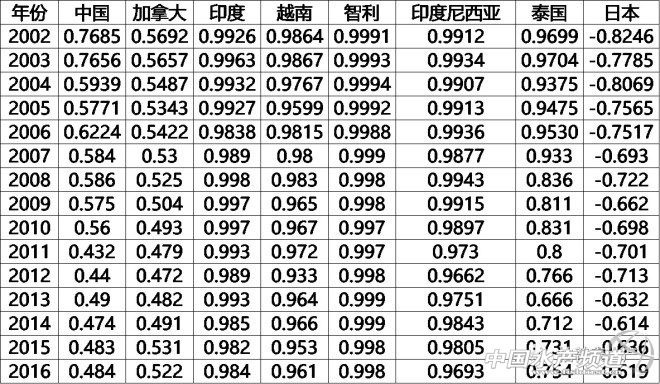 三、结论与对策建议
中美两国是重要的水产品贸易伙伴国,美国也是中国最重要的出口市场之一,目前对美出口占中国水产品出口额的10%以上。中国在水产养殖资源和劳动力成本方面有明显优势,而美国海洋渔业资源和捕捞水产品丰富,中美水产贸易符合两国渔业资源禀赋,有利于各自发挥渔业资源比较优势。与美国相比,中国总体渔业资源禀赋优势明显,但相对于秘鲁、越南、菲律宾、印尼等国,资源禀赋处于劣势,且有较大差距。从对美出口品种来看,干腌熏鱼类、鱼类制品、甲壳软体类制品具有明显优势,而鲜活冷藏冻腌制甲壳软体动物类水产品不具有优势,鲜活冷藏及冻鱼类优势较弱。
2002年以来,中国水产贸易竞争力呈明显下降趋势,特别是在美国市场上,印度、越南、智利、印尼、泰国等新兴渔业国水产品竞争力远高于中国,且存在较高的替代性,近年市场份额明显增加,对中国形成了巨大的同质竞争压力。
基于研究结论,提出如下建议:
一是摒弃出口创汇的传统观念。目前中国渔业主要矛盾已变为人民对优质安全水产品、优美水域生态环境的要求,与水产品供给结构突出、渔业资源环境过度利用之间的矛盾,进入到了生态优先绿色发展和居民水产品消费升级的转型阶段。应扭转传统以竞争力优先的水产品贸易思维,综合考虑渔业资源恢复与生态保护、居民对优美水域和优质安全水产品的需求,将生态环境成本纳入水产品生产成本,优化水产品贸易战略,其方向是减少肉食性或资源消耗型水产品出口(如大黄鱼、蟹类),充分发挥在深加工水产品(0371、0372)方面的明显优势,增加适宜出口市场的滤食性、草食性水产品的深加工与出口(如罗非鱼、鮰鱼),适当增加国内资源消耗型和需求旺盛的高质量水产品进口(如龙虾、三文鱼、鳕鱼)。
二是提升水产品贸易竞争力。中国对美水产品贸易竞争力正在下降,又面临着东盟、秘鲁、加拿大等国家(地区)的同质竞争。加上2018年以来,中美贸易摩擦不断升级,水产品已被中美双方列为加征关税的清单,且已生效并可能征收更高关税,中国对美水产品出口将受严重的负面影响,导致加工出口企业和养殖主体等整个渔业产业陷入困境。应通过良种繁育与推广、饲料研发、智能化等降低水产品生产成本,提高技术支撑作用和产出效率,提升水产品竞争力。同时应依托“一带一路”战略和鼓励渔业走出去,加深与东盟、非洲、欧盟、日本等的水产品贸易,积极参与国际涉渔组织事务,扩大渔业对外开放,拓展出口市场。(中国水科院刘子飞)
一、中美水产品供给及水产品贸易基本情况
(一)中美水产品供给
我国水产品供给以养殖产品为主。为增加供给和解决吃鱼难问题,中国在1986年确定了“以养为主,养捕加并举”的渔业发展方针,水产养殖业获得快速发展,已占供给主导地位。2017年,中国水产品产量6445.33万吨,其中养殖产量4905.99万吨占76.12%,水产品国际贸易获得了一定发展,但也面临新的挑战。一方面,由于水产养殖的大力发展和居民生活水平的提高,水产品消费已由“吃鱼难”变为“吃好鱼”,呈现高质量消费现象;另一方面,因水产养殖的长期粗放式发展以及海洋的过度捕捞,资源环境压力逐渐增大。
美国海岸线漫长,近海等海洋渔业资源丰富,水产品供给以海洋捕捞产品为主,养殖产量和淡水产品产量及其比重较低。据FAO统计,2016年美国水产品产量592.90万吨,其中捕捞产量493.10万吨占91.73%,且以海洋捕捞为主,淡水产品仅82.66万吨占13.94%。在海洋捕捞产量中,鱼类比重最大占76.30%,其次是贝类软体动物占11.10%。相比于中国,美国甲壳类产量呈上升趋势,2016年同比上升了71.79%。尽管美国在水产养殖上不占比较优势,但从2014年同比下降1.82%后,近几年一直呈上升趋势,2016年水产养殖产量上升4.31%。此外,进口是美国水产品供给的一个重要来源和方式,特别是对虾、罗非鱼等品种对外依赖度非常高,2016年美国进口水产品273.30万吨,是国内产量的46%以上,远高于世界平均水平,也高于我国11.11%的水平。
(二)美国是中国重要的水产品出口市场
图1 2008-2017年中国对美水产品进出口与市场份额变化
(三)中国对美水产品出口以养殖产品和来进料加工方式为主
对美水产品出口超过万吨的品种有对虾、罗非鱼、鳕鱼、墨鱼及鱿鱼、大麻哈鱼、蟹、金枪鱼和扇贝等,主要为国内养殖产品和用于来进料加工的海洋捕捞鱼类。其中来进料加工主要分布在山东、辽宁、江苏、福建、广东等沿海省份。在进口方面,2017年为53.29 万吨、金额15.05亿美元,较2009年增长38.52%和125.86%。主要品种有大麻哈鱼、鳕鱼、比目鱼、鱼粉、鳌龙虾、蟹、墨鱼及鱿鱼和龙虾等,基本上为捕捞品种,其产值占美国渔业产值的主要部分。可见,中国主要出口品种为大宗淡水产品和来进料加工的捕捞品种,进口以海洋捕捞和高价值水产品为主,有利于发挥各自的水产品优势。
二、中国对美水产品贸易竞争力测算与分析
(一)资源禀赋系数
(1)中国具有丰裕的水产资源禀赋。自加入WTO以来,中国水产品资源禀赋系数始终维持在2以上,这意味着我国具有丰裕的水产品资源,在水产贸易中拥有一定的资源禀赋优势。主要体现为:一是中国地处亚欧大陆东部,太平洋西岸,海岸线总长1.8万多公里,海域面积300万平方公里,海洋渔业资源丰富;二是中国内陆河流、湖泊等淡水资源充足,为水产养殖发展奠定了坚实基础;三是中国渔业劳动力充足,且较发达国家有劳动力成本优势,较发展中国家有素质优势,这对提高水产品加工业的竞争力具有重要作用。
(2)中国水产品竞争力呈下降趋势。近年来,主要受粗放式发展影响,高密度养殖和过度捕捞导致中国所承受的渔业资源以及环境压力越来越大,中国水产品资源禀赋优势呈递减趋势,年下降率达7.22%。
(3)与其他国家相比,资源禀赋优势有高有低。相对于美国、俄罗斯、日本等国,中国具有明显的资源禀赋优势,特别是一直远高于美国的资源禀赋系数,表明中国对美水产品贸易有利于资源优势的发挥,其可能主要体现在养殖水域丰裕、劳动力成本较低等方面。但与南美洲的秘鲁以及东南亚的越南、菲律宾、印尼等国相比,在资源禀赋方面有较大差距,考虑到中美贸易摩擦及对中国水产品替代性较强,这些国家是未来对美水产贸易中应关注的竞争对手。
(二)显示性比较优势
入世以来,中国对美国出口水产品在鲜活冷藏冻腌制甲壳软体动物类上不具优势,在鲜活冷藏及冻鱼类方面优势不明显,在干腌熏鱼类、鱼类制品、甲壳软体类制品方面具有明显优势:
(1)在鲜活冷藏及冻鱼类(034)方面,中国对美国始终保持中度、较强的竞争力。美国对034类水产品需求较大,每年进口额比重都维持在30%以上。美国从中国进口的水产品中,以034类水产品的比重最大,从2002年的43.57%上升到2016年的56.47%,年均增长1.87%。
(2)在干腌熏鱼类(035)方面,除少数年份,RCA指数均大于1.25,显示中国这类水产品具有较强的贸易竞争力。其原因,主要是在美国市场上,相对于泰国、挪威、智利以及加拿大等国,中国035类水产品单价最低,2016年仅为4.3美元/kg,而印度035类水产品尽管在初期单价较低,但近几年价格上涨速度较快,已超过中国售价。
(3)在鲜活冷藏冻腌制甲壳软体动物类(036)方面,中国自2002年以来,其贸易竞争力一直处于较低水平。尽管相对于众多竞争对手,中国始终保持价格优势,但在美国水产品进口市场中,036类水产品所占市场份额呈下降趋势,从2002年44.38%降至2016年37.96%,年均下降1.11%。
(4)在鱼类制品(0371)方面,中国对美国贸易竞争力整体上呈现上升趋势,即从初期的竞争力弱变为后期的竞争力极强。究其原因,是比加拿大等发达国家有一定的价格及资源优势,而比印度、泰国等国又因中国水产品加工能力的提升带动了竞争力的增强。
(5)在甲壳软体类制品(0372)方面,中国对美国的贸易竞争力始终维持在较强竞争力之上。一方面是中国所处地理位置的原因,使其拥有丰富的甲壳类和软体动物资源,据世界渔业和水产养殖状况报告显示,2016年各大洲主要食用鱼类组的养殖产量中,亚洲甲壳类和软体动物产量占总产量91.56%,丰富的甲壳类和软体动物类资源为甲壳软体类制品提供了充足原料。此外,水产加工水平能力提升也是其竞争力提高的一个重要原因。
(三)贸易竞争力指数
从表3来看,近几年加拿大、印度、越南、智利、印尼、泰国、挪威及日本等国在美国水产品进口市场上占有相当大的份额,其中2015-2017年间,加拿大在美国水产品进口市场份额比重甚至超过了中国。
表3 2013-2017年美国水产品主要进口市场份额比重
| 年份 | 中国 | 加拿大 | 印度 | 越南 | 智利 | 印尼 | 泰国 | 挪威 | 日本 |
| 2013 | 14.9 | 14.1 | 6 | 7.49 | 8.06 | 7.72 | 9.21 | 1.76 | 1.56 |
| 2014 | 14.1 | 13.1 | 7.16 | 8.05 | 8.58 | 9.18 | 7.47 | 2.15 | 1.53 |
| 2015 | 13.8 | 15.2 | 7.2 | 7.12 | 7.92 | 8.85 | 7.27 | 2.67 | 1.63 |
| 2016 | 12.8 | 15.8 | 8.05 | 7.21 | 8.46 | 8.35 | 6.97 | 3.27 | 1.64 |
| 2017 | 12.4 | 14.5 | 10.5 | 6.42 | 8.98 | 8.44 | 6.55 | 3.79 | 1.43 |
表4 2002-2016年美国水产品主要进口市场贸易竞争力指数
中美两国是重要的水产品贸易伙伴国,美国也是中国最重要的出口市场之一,目前对美出口占中国水产品出口额的10%以上。中国在水产养殖资源和劳动力成本方面有明显优势,而美国海洋渔业资源和捕捞水产品丰富,中美水产贸易符合两国渔业资源禀赋,有利于各自发挥渔业资源比较优势。与美国相比,中国总体渔业资源禀赋优势明显,但相对于秘鲁、越南、菲律宾、印尼等国,资源禀赋处于劣势,且有较大差距。从对美出口品种来看,干腌熏鱼类、鱼类制品、甲壳软体类制品具有明显优势,而鲜活冷藏冻腌制甲壳软体动物类水产品不具有优势,鲜活冷藏及冻鱼类优势较弱。
2002年以来,中国水产贸易竞争力呈明显下降趋势,特别是在美国市场上,印度、越南、智利、印尼、泰国等新兴渔业国水产品竞争力远高于中国,且存在较高的替代性,近年市场份额明显增加,对中国形成了巨大的同质竞争压力。
基于研究结论,提出如下建议:
一是摒弃出口创汇的传统观念。目前中国渔业主要矛盾已变为人民对优质安全水产品、优美水域生态环境的要求,与水产品供给结构突出、渔业资源环境过度利用之间的矛盾,进入到了生态优先绿色发展和居民水产品消费升级的转型阶段。应扭转传统以竞争力优先的水产品贸易思维,综合考虑渔业资源恢复与生态保护、居民对优美水域和优质安全水产品的需求,将生态环境成本纳入水产品生产成本,优化水产品贸易战略,其方向是减少肉食性或资源消耗型水产品出口(如大黄鱼、蟹类),充分发挥在深加工水产品(0371、0372)方面的明显优势,增加适宜出口市场的滤食性、草食性水产品的深加工与出口(如罗非鱼、鮰鱼),适当增加国内资源消耗型和需求旺盛的高质量水产品进口(如龙虾、三文鱼、鳕鱼)。
二是提升水产品贸易竞争力。中国对美水产品贸易竞争力正在下降,又面临着东盟、秘鲁、加拿大等国家(地区)的同质竞争。加上2018年以来,中美贸易摩擦不断升级,水产品已被中美双方列为加征关税的清单,且已生效并可能征收更高关税,中国对美水产品出口将受严重的负面影响,导致加工出口企业和养殖主体等整个渔业产业陷入困境。应通过良种繁育与推广、饲料研发、智能化等降低水产品生产成本,提高技术支撑作用和产出效率,提升水产品竞争力。同时应依托“一带一路”战略和鼓励渔业走出去,加深与东盟、非洲、欧盟、日本等的水产品贸易,积极参与国际涉渔组织事务,扩大渔业对外开放,拓展出口市场。(中国水科院刘子飞)
上一篇:渔船冷冻创新 捕虾卖价大增
下一篇:中挪自贸协议有望年底达成,三文鱼市场竞争加剧