风险预警
今年第一季度我国水产品进出口贸易量减额增
发表时间: 2018-06-11 14:39:00
据海关统计,今年第一季度我国水产品进出口总量192.67万吨,同比下降7.27%,进出口总额77.15亿美元,同比增长10.84%。受渔业资源保护工作力度加大、国内水产品消费需求日趋增长、品质升级等因素影响,贸易顺差19.66亿美元,同比减少2.15亿美元。
一、出口方面情况
全国第一季度水产品出口量98.04万吨,同比下降2.76%,出口额48.41亿美元增长5.90%。
(一)主要品种调结构显成效,一般贸易出口呈量减额增。一般贸易出口量71.18万吨,同比下降4.06%;出口额36.71亿美元,同比增长6.22%,分别占水产品出口量、额的72.60%和75.84%,这是继2014年一般贸易占水产品出口总额比重进入平稳期之后的再次提升。其中,头足类、对虾、鳗鱼、蟹类、大黄鱼、藻类等水产品作为一般贸易主要出口品种实现出口量、额同比双增。捕捞产品鲭鱼,去年同期表现抢眼,今年一季度受去年高基数影响,出口量、额同比分别下降30.71%和25.02%,但仍达到了8.67万吨和1.70亿美元。头足类因出口到葡萄牙及日本的量、额大增,总出口量、额同比分别增长21.99%和24.24%。
(二)迎难而上,来进料加工贸易出口量减额增。虽然2017年主要加工原料价格波动、东南亚等国同构竞争加剧,但今年第一季度我国来进料加工贸易迎难而上、顶住了压力,出口额仍有所增加。其中,出口量21.49万吨,同比下降3.93%,出口额10.95亿美元,同比上升4.43%;占水产品出口总额比重22.62%,同比减少0.32个百分点。细分来看,进料加工出口量17.65万吨,同比下降5.12%,出口额8.40亿美元,同比上升1.63%;来料加工出口量3.84万吨,出口额2.55亿美元,同比分别增长1.96%和14.87%。来料加工出口额占来进料加工出口总额的23.25%,同比提高2.11个百分点。
(三)主要出口市场有起有落,东盟市场持续遇冷,香港、韩国市场强势回归。对欧盟、韩国、台湾省、香港出口均是量额齐增,出口额分别占第4、5、6、7位;出口额列第1、3位的日本、美国市场出口量出现了一定的下降。东盟市场自2017年7月份开始,出口持续下滑,但整体出口额却赶超美国,成为我国第二大水产品出口市场。其中,受贝类、鲜冷冻鱼类等出口下降影响,一季度我国对泰国水产品出口量、额同比分别减少21.77%和6.15%。受鲭鱼出口大减影响,对印尼的出口形势与2017年完全相反,出口量、额同比分别下降19.13%和15.83%。受头足类和鲜冷冻鱼类出口量、额大幅上升的影响,出口韩国的量、额同比分别增长10.21%和25.84%。受加工鱼类出口量、额上升的影响,出口香港量、额同比分别增长7.41%和10.38%。
(四)出口区域格局基本稳定。福建、山东、广东、辽宁、浙江、海南等沿海省份仍是我国水产品主要出口区,出口量、额之和分别占全国出口总量、额的98.04%和97.54%,比重较2017年进一步提升。福建继续位居我国主要省份水产品出口额排名首位,同比增长15.22%。山东一季度水产品外贸稳增长成效显著,虽然2017年3月基数较高,但一季度整体量、额仍同比增长5.57%和7.53%。广西受出口鱼类和虾类量、额大幅下降的影响,全年出口量、额同比分别下降20.84%和39.44%。内陆省份中,江西、吉林和四川位居前三,吉林受边贸环境影响,全省水产品出口量、额同比分别下降51.42%和35.89%;湖北受小龙虾和冻鮰鱼片出口下滑的影响,全省水产品出口量、额同比分别下降84.48%和93.21%,已被四川超越,并跌至内陆出口额排名第六位。
二、进口方面情况
2018年第一季度,我国水产品进口量94.63万吨,同比下降11.52%,进口额28.74亿美元,同比增长20.29%。
(一)从进口结构看,食用水产品进口大增。来进料加工原料进口量28.39万吨,金额6.11亿美元,同比分别增长3.15%和21.73%,逆转了持续几年的量额双降局面。因2017年鱼粉进口量、额大增,同比分别增长51.55%和37.41%,其中2017年一季度同比增长111.79%和87.63%,在此高基数的基础上,2018年一季度鱼粉进出口量、额同比分别下降48.00%和48.26%,为17.58万吨和2.55亿美元,与2015、2016年水平接近。除鱼粉外,其他以一般贸易方式进口(主要供国内食用)的水产品进口量28.35万吨,金额16.55亿美元,同比分别增长45.11%和75.96%。其他方式(边境小额贸易、保税区仓储等)进口量20.31万吨,金额3.54亿美元,同比分别下降22.14%和22.19%。
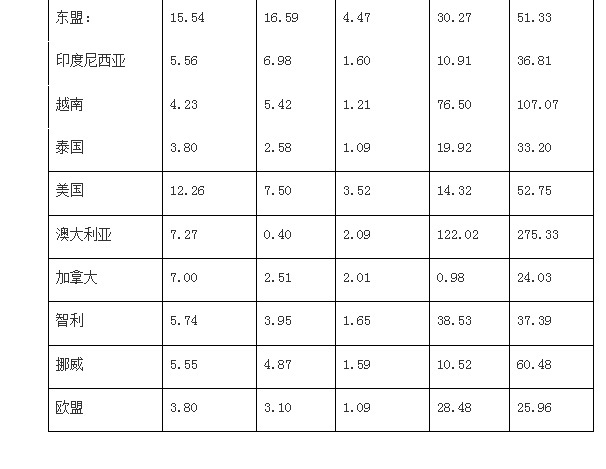
(二)从主要进口市场看,普遍出现量额双增情况。由于冻鳕鱼、冻大马哈鱼等进口量大减,我国从俄罗斯的进口量同比减少5.93%,但因蟹类和比目鱼进口额增加,我国从俄罗斯的进口额仍同比增长12.56%,俄罗斯依然名列我国进口市场的第一位。受鲜冷冻鱼、饲料用鱼粉等进口量、额激增的影响,我国自东盟的进口上扬,进口量、额分别提升30.27%和51.33%;受龙虾进口量、额大增的影响,我国从澳大利亚进口的量、额同比分别提升122.02%和275.33%。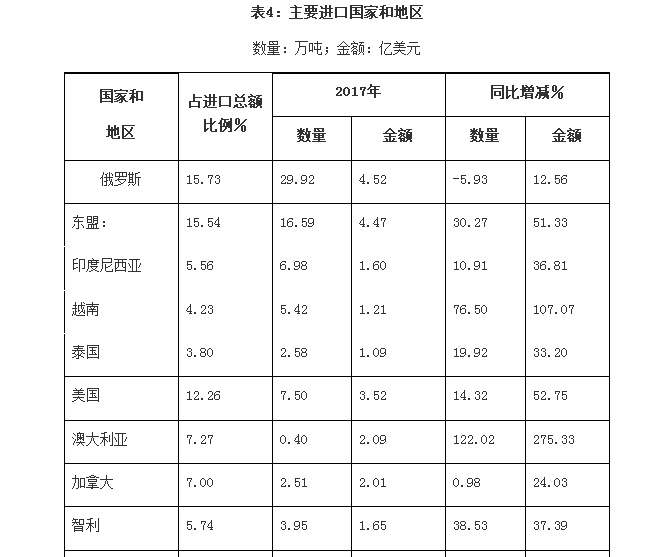
 (来源:全国水产技术推广总站、中国水产学会)
一、出口方面情况
全国第一季度水产品出口量98.04万吨,同比下降2.76%,出口额48.41亿美元增长5.90%。
(一)主要品种调结构显成效,一般贸易出口呈量减额增。一般贸易出口量71.18万吨,同比下降4.06%;出口额36.71亿美元,同比增长6.22%,分别占水产品出口量、额的72.60%和75.84%,这是继2014年一般贸易占水产品出口总额比重进入平稳期之后的再次提升。其中,头足类、对虾、鳗鱼、蟹类、大黄鱼、藻类等水产品作为一般贸易主要出口品种实现出口量、额同比双增。捕捞产品鲭鱼,去年同期表现抢眼,今年一季度受去年高基数影响,出口量、额同比分别下降30.71%和25.02%,但仍达到了8.67万吨和1.70亿美元。头足类因出口到葡萄牙及日本的量、额大增,总出口量、额同比分别增长21.99%和24.24%。
表1:一般贸易主要出口品种(数量:万吨;金额:亿美元)
| 出口品种 | 占一般贸易出口额比例(%) | 2018年第一季度 | 同比增减(%) | ||
| 数量 | 金额 | 数量 | 金额 | ||
| 头足类 | 23.95 | 13.06 | 8.79 | 21.99 | 24.24 |
| 对虾 | 10.37 | 3.01 | 3.81 | 0.37 | 4.24 |
| 贝类 | 7.54 | 5.74 | 2.77 | -14.61 | -2.45 |
| 罗非鱼 | 6.74 | 8.19 | 2.47 | 1.31 | -1.64 |
| 鳗鱼 | 6.70 | 1.05 | 2.46 | 14.40 | 26.05 |
| 蟹类 | 5.50 | 1.44 | 2.02 | 3.00 | 6.75 |
| 鲭鱼 | 4.63 | 8.67 | 1.70 | -30.71 | -25.02 |
| 大黄鱼 | 2.03 | 1.11 | 0.75 | 71.75 | 60.88 |
| 藻类 | 2.67 | 1.35 | 0.98 | 3.92 | 10.25 |
| 淡水小龙虾 | 0.07 | 0.02 | 0.03 | -88.60 | -88.56 |
(三)主要出口市场有起有落,东盟市场持续遇冷,香港、韩国市场强势回归。对欧盟、韩国、台湾省、香港出口均是量额齐增,出口额分别占第4、5、6、7位;出口额列第1、3位的日本、美国市场出口量出现了一定的下降。东盟市场自2017年7月份开始,出口持续下滑,但整体出口额却赶超美国,成为我国第二大水产品出口市场。其中,受贝类、鲜冷冻鱼类等出口下降影响,一季度我国对泰国水产品出口量、额同比分别减少21.77%和6.15%。受鲭鱼出口大减影响,对印尼的出口形势与2017年完全相反,出口量、额同比分别下降19.13%和15.83%。受头足类和鲜冷冻鱼类出口量、额大幅上升的影响,出口韩国的量、额同比分别增长10.21%和25.84%。受加工鱼类出口量、额上升的影响,出口香港量、额同比分别增长7.41%和10.38%。
(四)出口区域格局基本稳定。福建、山东、广东、辽宁、浙江、海南等沿海省份仍是我国水产品主要出口区,出口量、额之和分别占全国出口总量、额的98.04%和97.54%,比重较2017年进一步提升。福建继续位居我国主要省份水产品出口额排名首位,同比增长15.22%。山东一季度水产品外贸稳增长成效显著,虽然2017年3月基数较高,但一季度整体量、额仍同比增长5.57%和7.53%。广西受出口鱼类和虾类量、额大幅下降的影响,全年出口量、额同比分别下降20.84%和39.44%。内陆省份中,江西、吉林和四川位居前三,吉林受边贸环境影响,全省水产品出口量、额同比分别下降51.42%和35.89%;湖北受小龙虾和冻鮰鱼片出口下滑的影响,全省水产品出口量、额同比分别下降84.48%和93.21%,已被四川超越,并跌至内陆出口额排名第六位。
表2:主要出口省份(数量:万吨;金额:亿美元)
| 沿海 | 数量 | 同比增减(%) | 占出口总量(%) | 金额 | 同比增减(%) | 占出口总额(%) |
| 福建 | 23.78 | -7.83 | 24.25 | 15.66 | 15.22 | 32.35 |
| 山东 | 23.12 | 5.57 | 23.58 | 10.54 | 7.53 | 21.77 |
| 广东 | 11.73 | 2.20 | 11.96 | 7.15 | 4.15 | 14.77 |
| 辽宁 | 20.71 | 0.44 | 21.13 | 6.70 | 3.26 | 13.84 |
| 浙江 | 11.35 | -2.79 | 11.58 | 4.40 | 13.52 | 9.08 |
| 江苏 | 1.22 | -8.49 | 1.25 | 0.88 | 23.11 | 1.82 |
| 海南 | 2.71 | -15.23 | 2.76 | 0.87 | -25.01 | 1.79 |
| 广西 | 1.17 | -20.84 | 1.20 | 0.52 | -39.44 | 1.07 |
| 河北 | 0.68 | -24.03 | 0.69 | 0.51 | -19.05 | 1.05 |
| 内陆 | 数量 | 同比增减(%) | 占出口总量(%) | 金额 | 同比增减(%) | 占出口总额 (%) |
| 江西 | 0.17 | 2.69 | 0.17 | 0.45 | 13.47 | 0.93 |
| 吉林 | 0.66 | -51.42 | 0.67 | 0.26 | -35.89 | 0.53 |
| 四川 | 0.04 | -23.52 | 0.04 | 0.10 | 18.46 | 0.21 |
2018年第一季度,我国水产品进口量94.63万吨,同比下降11.52%,进口额28.74亿美元,同比增长20.29%。
(一)从进口结构看,食用水产品进口大增。来进料加工原料进口量28.39万吨,金额6.11亿美元,同比分别增长3.15%和21.73%,逆转了持续几年的量额双降局面。因2017年鱼粉进口量、额大增,同比分别增长51.55%和37.41%,其中2017年一季度同比增长111.79%和87.63%,在此高基数的基础上,2018年一季度鱼粉进出口量、额同比分别下降48.00%和48.26%,为17.58万吨和2.55亿美元,与2015、2016年水平接近。除鱼粉外,其他以一般贸易方式进口(主要供国内食用)的水产品进口量28.35万吨,金额16.55亿美元,同比分别增长45.11%和75.96%。其他方式(边境小额贸易、保税区仓储等)进口量20.31万吨,金额3.54亿美元,同比分别下降22.14%和22.19%。
(二)从主要进口市场看,普遍出现量额双增情况。由于冻鳕鱼、冻大马哈鱼等进口量大减,我国从俄罗斯的进口量同比减少5.93%,但因蟹类和比目鱼进口额增加,我国从俄罗斯的进口额仍同比增长12.56%,俄罗斯依然名列我国进口市场的第一位。受鲜冷冻鱼、饲料用鱼粉等进口量、额激增的影响,我国自东盟的进口上扬,进口量、额分别提升30.27%和51.33%;受龙虾进口量、额大增的影响,我国从澳大利亚进口的量、额同比分别提升122.02%和275.33%。